


SPOŁECZNOŚCIOWE SPOSOBY INWESTOWANIA W NIERUCHOMOŚCI PODBIJAJĄ RYNEK!
Zmiany na rynku nieruchomości rewidują sposoby finansowania i inwestycji – rozwijać się będą te najbardziej zyskowne, nie wymagające wielkich kapitałów i zrozumiałe dla wszystkich.
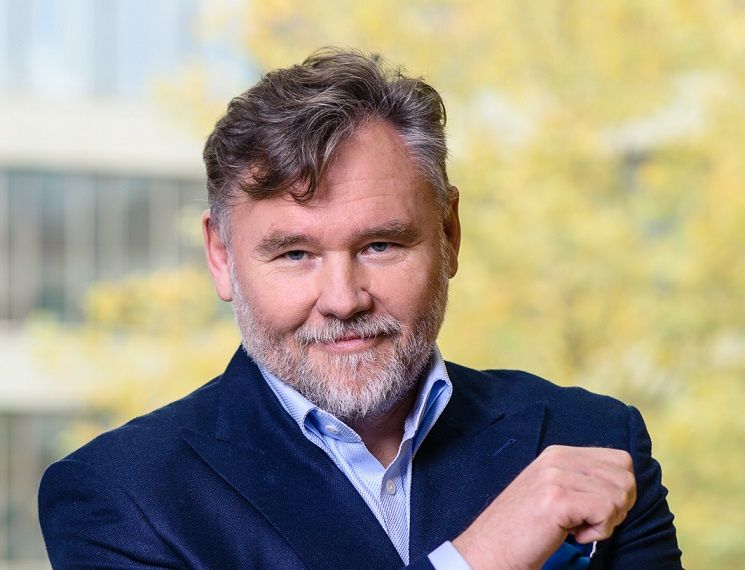
Jednym z tych sposobów jest crowdlending, inaczej społecznościowe finansowanie dłużne (ang: peer-to-peer lending). To model finansowania, który umożliwia bezpośrednie pożyczanie małych kwot pomiędzy osobami prywatnymi lub małymi firmami. Na świecie crowdlending od kilkunastu lat zyskuje na popularności co wynika z wielu czynników, w tym z niedostępności tradycyjnych źródeł finansowania dla niektórych grup społecznych, takich jak małe firmy czy osoby z ograniczonymi możliwościami finansowymi, wysokiego zysku i brakiem barier wejścia w inwestycje O tym, czy warto inwestować w crowdlending i jak odnaleźć się w podanym modelu inwestowania opowie specjalista; dr Grzegorz Mizerski, CEO i co-founder Grupy Crowder, ekspert ds. społecznościowego inwestowania w nieruchomości.
Zmieniający się rynek inwestowania w nieruchomości
Od ponad 60 lat rynek inwestowania w nieruchomości stale się zmienia. Na świecie następuje powolny acz systematyczny proces rozwoju inwestowania społecznościowego. W latach 60 XX wieku na rynku pojawiły się REIT-y (struktury typu real estate investment trusts), czyli spółki umożliwiające pośrednie inwestowanie drobnych kwot w nieruchomości. W zamian taki inwestor otrzymuje systematyczną dywidendę wyższą niż rynkowa, bowiem REIT-y zwolnione są z podatków CIT. Obecnie REIT- y działają już w ponad 40 państwach a ich kapitalizacja rynkowa przekroczyła 1,5 biliona USD. Pozwalają one budować prywatne zabezpieczenia emerytalne.
Okres po wielkim kryzysie finansowym (z lat 2007-2009) – to czas zamknięcia się banków na finansowanie małych i średnich firm. To jednocześnie okres pojawienia się nowego modelu pozabankowego alternatywnego w stosunku do bankowego czyli finansowania projektów inwestycyjnych, w tym opartych na nieruchomościach. I tutaj pojawia się społecznościowe finansowanie w formule crowdfundingu i crowdlendingu. W Europie działa już ponad 120 platform crowdfundingowych i crowdlendingowych, które przyciągają dziesiątki milionów inwestorów. Tylko dwóch największych graczy europejskich: Exporo (DE) oraz EstateGuru (Estonia) zorganizowało łącznie już ponad 5 mld zł finansowania. Demokratyzacja inwestowania w ten rynek narasta: minimalny poziom inwestycji w tego typu platformy zaczyna się już bowiem już od 50 EUR. Podsumowując: od kilkudziesięciu lat na świecie narasta rola inwestowania społecznościowego Efektem tego zjawiska jest pojawienie się REIT-ów, crowdlendingu i crowdfundingu , a ostatnio – tokenizacji aktywów - analizuje dr Grzegorz Mizerski CEO Grupy Crowder.
Różnice pomiędzy crowdlendingiem, a crowdfundingiem
Crowdfunding to bezpośrednie inwestowanie związane z nabywaniem własności (nabywanie udziałów lub akcji w spółkach), natomiast crowdlending - czasami zwany crowdfundingiem dłużnym lub pożyczkowym - to inwestowanie pośrednie za pomocą udzielania pożyczek prywatnych (bez nabywania własności). Crowdfunding finansowy (udziałowy) w tym przypadku oznacza ułamkowe nabywanie własności nieruchomości poprzez nabycie części wyemitowanych udziałów lub akcji spółki celowej, która jest posiadaczem nieruchomości. Crowdlending to inwestowanie społecznościowe w formie udzielania pożyczek prywatnych innym osobom lub przedsiębiorcom także tym działałającym na rynku nieruchomości
Crowdfunding finansowy (udziałowy) to o wiele wyższe ryzyko inwestycyjne w porównaniu do crowdlendingu, bowiem finansowanie projektów biznesowych odbywa się poprzez zakup akcji - zazwyczaj w spółkach akcyjnych (albo w ich odpowiednikach prawnych stosowanych w innych jurysdykcjach). Z kolei w crowdlendingu ryzyko jest o wiele niższe: uczestnicy platform crowdlendingowych udzielają pożyczek zazwyczaj deweloperom i inwestorom, a ich spłata jest dobrze zabezpieczona, zazwyczaj hipoteką nieruchomości - mówi dr Grzegorz Mizerski, CEO Grupy Crowder (www.rozwaznyinwestor.pl).
Korzyści i ryzyka, które niesie crowdlending
Crowdlending ma wiele korzyści dla pożyczkobiorców, inwestorów i całego społeczeństwa. Oto niektóre z nich:
Dla pożyczkobiorców:
· Szybkie i łatwe pozyskanie środków finansowych
· Ograniczone formalności i większa elastyczność warunków
· Niższe koszty pożyczki w porównaniu z tradycyjnymi kredytami bankowymi
Dla inwestorów:
· Znacząco wyższe oprocentowanie pożyczek w porównaniu do innych form oszczędzania
· Bezpośrednie zaangażowanie w projekty, które ich interesują
· Kontrola nad ryzykiem poprzez decyzję o wyborze pożyczek do finansowania
Dla społeczeństwa:
· Wspieranie lokalnych przedsiębiorstw i inicjatyw społecznych
· Zwiększenie dostępności finansowania dla osób, które nie mają dostępu do tradycyjnych źródeł finansowania
· Zmniejszenie skali wykluczeń
Jak każda forma inwestycji, tak i crowdlending wiąże się z pewnymi ryzykami. Na przykład:
1. Ryzyko kredytowe: Istnieje ryzyko, że pożyczkobiorca nie będzie w stanie spłacić swojego zobowiązania w pełni lub w terminie. To z kolei może prowadzić do utraty części lub całości inwestycji.
2. Ryzyko płynności: Inwestorzy mogą napotkać trudności w uzyskaniu środków z inwestycji, gdyż pożyczkobiorcy mogą mieć problemy z regulowaniem swoich zobowiązań w terminie.
3. Ryzyko rynkowe: Crowdlending może podlegać wpływom rynkowym, w tym zmianom stóp procentowych, a także zmianom w gospodarce i rynku pracy.
4. Ryzyko operacyjne: Platformy crowdlendingowe mogą napotkać problemy związane z technologią, bezpieczeństwem danych lub innymi problemami operacyjnymi, które mogą wpłynąć na wyniki inwestycyjne.
5. Ryzyko koncentracji: Inwestorzy, którzy dokonują wielu inwestycji w jedną lub niewielką liczbę pożyczek, mogą napotkać problemy związane z koncentracją ryzyka.
6. Ryzyko regulacyjne: Crowdlending podlega regulacjom, które mogą ulec zmianie. Zmiany w przepisach lub związane z nimi wymagania mogą wpłynąć na działalność platform crowdlendingowych i ich wyniki finansowe.
źródło: informacjebranzowe.pl
Najnowsze aktualności
Unijny akt w sprawie cyberodporności podnosi wymagania wobec dostawców technologii zabezpieczeń fizycznych
2026.09.11Tylko 28 proc. firm upraszcza zarządzanie AI. Reszta dokłada kolejne narzędzia i zespoły
2026.09.11Roboty pomagają ciąć emisje. Zautomatyzowany magazyn może emitować o 25 proc. mniej CO₂
2026.09.1164 nowe inwestycje i 6,6 tys. miejsc pracy. Nowe zakłady stawiają na cyfryzację od pierwszego dnia
2026.09.10Mozano wprowadzi się do MLP Business Park Łódź
2026.09.10BattSwap wchodzi na polski rynek. Automatyczna wymiana baterii ma skrócić przestoje elektrycznych flot dostawczych i ograniczyć zapotrzebowanie na moc z sieci.
2026.09.09Roboty pomagają ciąć emisje. Zautomatyzowany magazyn może emitować o 25 proc. mniej CO₂
2026.09.09Genetec nadal zwiększa swój udział w rynku oprogramowania do zarządzania wideo
2026.09.07Truck Care wzmacnia flotę dla polskiego transportu. 250 nowych ciągników MAN TGX
2026.09.07
MAPA STRONY
NASZE SERWISY
SOCIAL MEDIA